


不動産売却にかかる税金はいくら?計算方法や節税できる特例をわかりやすく解説
不動産を売却する際は、印紙税や譲渡所得税など複数の税金がかかります。本記事では税金の種類や計算方法、使える特例、確定申告の流れまで、初めての方にもわかりやすく解説します。
大津市で不動産売却をご検討の方へ。税金の基礎知識だけでなく、信頼できる会社選びのポイントもまとめてチェックできます。
大津市の不動産売却ガイド|大津市対応メディア厳選!おすすめ不動産会社3選
目次
不動産売却でかかる税金の種類
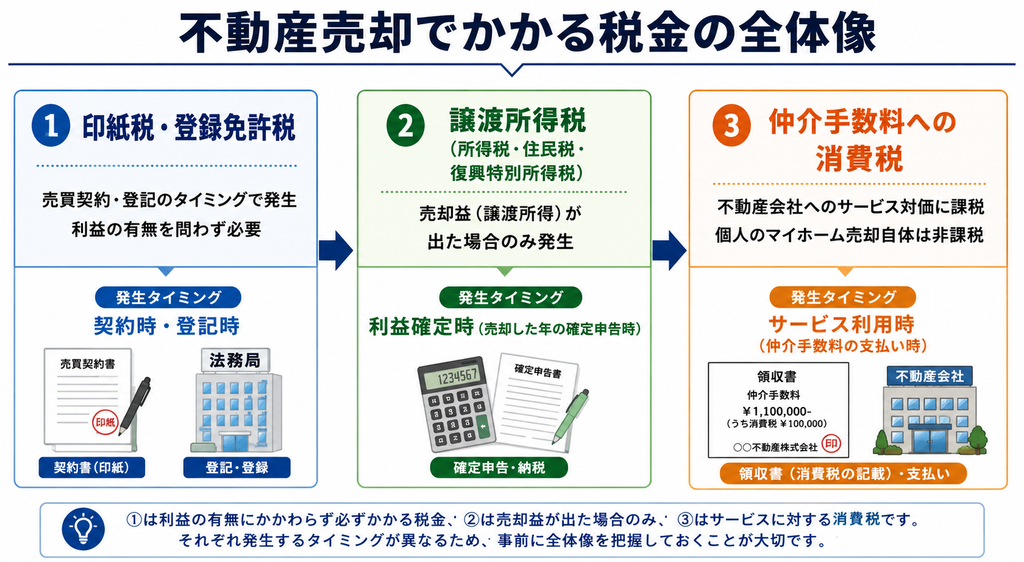
不動産売却では、契約や登記の手続きにかかる税金と、利益が出た場合にかかる税金の大きく2種類があります。それぞれの税金がいつ、どのような場面で発生するのかを整理して解説します。
売却手続きでかかる印紙税・登録免許税
不動産の売買契約書には印紙税がかかります。契約金額が1,000万円超5,000万円以下の場合、軽減措置により印紙税は1万円となり、5,000万円超1億円以下では3万円になります。
売買契約書は売主・買主が1通ずつ保管するため、印紙代もそれぞれが負担するのが一般的です。印紙税は、売買契約を締結するタイミングで発生する税金である点を押さえておきましょう。
また、住宅ローンの残債がある不動産を売却する場合は、抵当権を抹消するための登録免許税も必要です。登録免許税は不動産1個につき1,000円が目安ですが、司法書士に依頼するときは別途報酬もかかります。
これらの税金は、売却で利益が出るかどうかに関わらず、手続きの段階で発生するため覚えておきましょう。
出典:
No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置|国税庁
売却益が出た場合にかかる譲渡所得税
不動産を売って利益(譲渡所得)が出た場合は、その利益に対して譲渡所得税がかかります。譲渡所得税は所得税・住民税に加えて、復興特別所得税を合わせた形で課税される点が特徴です。
税金がかかるのは「売却価格」ではなく、売却によって生じた「利益」に対してである点を理解しておきましょう。売却価格から取得費や譲渡費用を差し引いた結果、利益が出ていなければ、原則として譲渡所得税は発生しません。
そのため、必ずしも「高く売れた=税金が高くなる」とは限らず、売却時にかかった費用をきちんと把握しておくことが大切です。
仲介手数料などにかかる消費税
個人が土地や、マイホームなど居住用として使っていた建物を売却する場合、原則として消費税はかかりません。消費税は「事業として対価を得て行う資産の譲渡」に課される税金であり、個人がマイホームを手放す取引は事業に該当しないためです。
土地についても、性質上そもそも消費税の課税対象外とされています。一方で、不動産会社に支払う仲介手数料には消費税がかかる点に注意が必要です。
仲介手数料は不動産会社によるサービス(事業)に対する対価であるため、金額に応じて消費税分が上乗せされます。なお、投資用として貸し出していた物件など、事業用の建物を売却する場合は、建物部分が消費税の課税対象となることがあります。
ただし、実際に消費税の納税義務が生じるかどうかは、売主が課税事業者に該当するかなどによって異なるため、事前に確認しておきましょう。
不動産売却の税金はいくら?譲渡所得税の計算方法
譲渡所得税は「売却価格-取得費-譲渡費用」で計算した利益に対して課税されます。ここでは、譲渡所得の計算方法と、取得費・譲渡費用に含められる費用の具体例を確認していきましょう。
譲渡所得は「売却価格-取得費-譲渡費用」で計算する
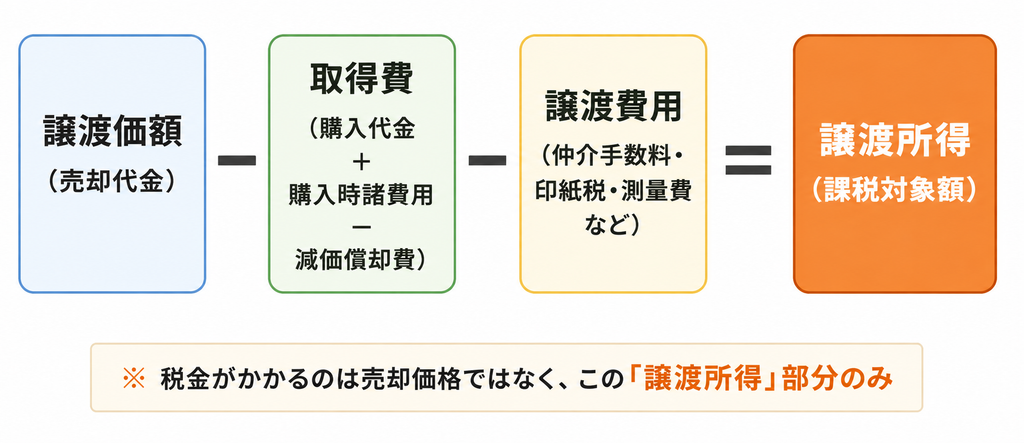
譲渡所得税の対象となる「譲渡所得」は、譲渡価額(売却代金)から取得費と譲渡費用を差し引いて求めます。計算式は「譲渡所得=譲渡価額-(取得費+譲渡費用)」です。
課税対象になるのは売却額そのものではなく、この計算式で求めた「利益」の部分である点を混同しないようにしましょう。たとえば3,000万円で売却できても、取得費と譲渡費用の合計が2,800万円であれば、課税対象となる譲渡所得は200万円にとどまります。
売却額の大きさだけで税負担を判断せず、取得費や譲渡費用をどれだけ差し引けるかを確認することが、税額を正しく把握する第一歩です。
出典:No.3202 譲渡所得の計算のしかた(分離課税)|国税庁
取得費に含められる費用
取得費には、土地や建物の購入代金・建築代金のほか、購入時に支払った仲介手数料や登録免許税・登記費用、不動産取得税なども含めることができます。設備費や増改築などの改良費も、取得費に加算できる場合があります。
ただし、建物については所有期間中の減価償却費相当額を差し引いた金額が取得費となる点に注意が必要です。建物は時間の経過とともに価値が下がるとみなされるため、購入時の代金をそのまま取得費にできるわけではありません。
購入当時の契約書や領収書、登記関連の書類は、取得費を正しく計算するための重要な資料になるため、大切に保管しておきましょう。
譲渡費用に含められる費用
譲渡費用とは、不動産を売るために直接かかった費用のことです。具体的には、売却時に不動産会社へ支払う仲介手数料や、売買契約書に貼付する印紙税、測量費などが該当します。
また、古家を取り壊してから土地を売却した場合の解体費用も、譲渡費用に含めることができます。一方で、固定資産税や修繕費など、所有している間の維持・管理にかかる費用は譲渡費用には含まれません。
譲渡所得を正しく計算するには、売却に直接関係する費用かどうかを一つひとつ確認しながら整理することが大切です。
| 区分 | 含められる費用の例 | 含められない費用の例 |
| 取得費 | 購入代金・建築代金/購入時の仲介手数料/登録免許税・登記費用/不動産取得税/設備費・改良費(増改築費用) | 所有期間中の減価償却費相当額(差し引く) |
| 譲渡費用 | 売却時の仲介手数料/売買契約書の印紙税/測量費/建物の解体費用(更地売却の場合) | 固定資産税・修繕費など所有期間中の維持管理費用 |
購入価格が分からない場合の取得費の考え方
相続した古い住宅など、購入当時の契約書や資料が見つからず、取得費が分からないケースは少なくありません。このような場合は、譲渡価額(売却代金)の5%相当額を「概算取得費」として計算することが認められています。
ただし、概算取得費を使うと実際の取得費より少なく評価されやすく、譲渡所得が大きくなって税負担が重くなる場合がある点に注意しましょう。
たとえば5,000万円で売却した場合、概算取得費は250万円にとどまり、実際の購入価格よりかなり低くなることも珍しくありません。売買契約書や領収書、通帳の記録などが残っていないか、売却前に一度確認しておくことをおすすめします。
不動産の所有期間によって税率はどのくらい変わる?
譲渡所得税の税率は、不動産を所有していた期間によって大きく変わります。所有期間が5年以下か5年超かで税率がどう違うのか、判定方法とあわせて確認しましょう。
| 区分 | 判定基準 | 所得税(復興特別所得税含む) | 住民税 | 合計税率 |
| 短期譲渡所得 | 売却した年の1月1日時点で所有期間5年以下 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 売却した年の1月1日時点で所有期間5年超 | 15.32% | 5% | 20.32% |
所有期間5年以下は短期譲渡所得
譲渡した年の1月1日時点で所有期間が5年以下の不動産を売却した場合は「短期譲渡所得」となり、税率は合計39.63%です。内訳は所得税30.63%(復興特別所得税を含む)と住民税9%で構成されています。
短期譲渡所得は、長期譲渡所得と比べて税率がおよそ2倍近くに設定されている点を押さえておきましょう。そのため、購入してから間もない不動産を売却する場合は、想定以上に税負担が重くなるケースがあります。
相続や住み替えなどで早期の売却を検討している場合は、所有期間による税率の違いをあらかじめ確認しておくことが重要です。
出典:
所有期間5年超は長期譲渡所得
譲渡した年の1月1日時点で所有期間が5年を超える不動産を売却した場合は「長期譲渡所得」となり、税率は合計20.315%です。内訳は所得税15.315%(復興特別所得税を含む)と住民税5%で、短期譲渡所得と比べると税負担はおよそ半分程度に抑えられます。
長く所有していた不動産ほど、売却時の税率面では有利になりやすいのが特徴です。マイホームや相続した実家など、長期間保有してきた不動産を売却する場合は、この税率が適用されるケースが多く見られます。
ただし、所有期間の判定には注意点もあるため、次項もあわせて確認しておきましょう。
所有期間は「売却した年の1月1日」で判定する
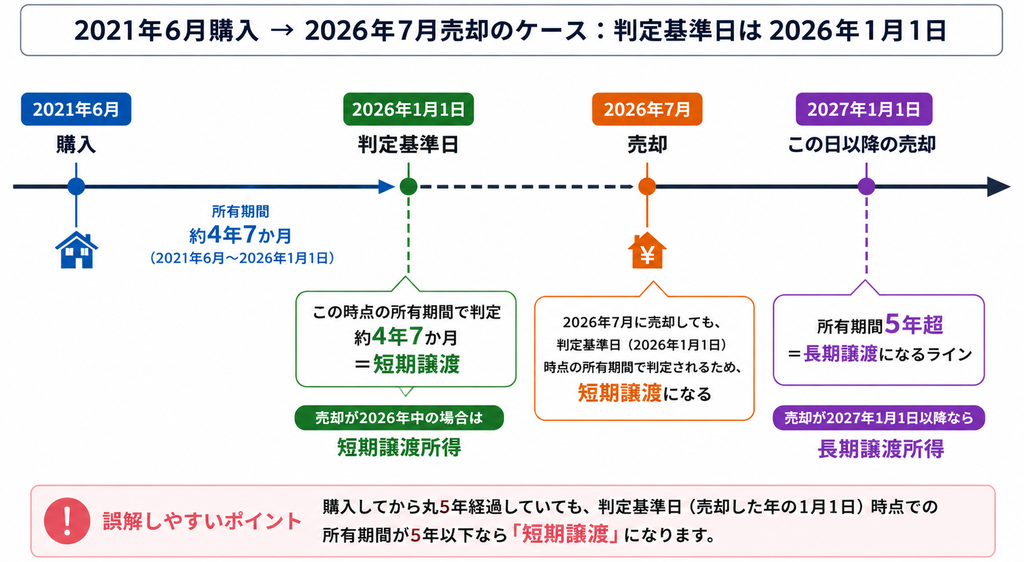
所有期間の判定でよくある誤解が、「購入してから丸5年が経過すれば長期譲渡になる」というものです。実際には、売却した年の1月1日時点での所有期間で判定されるため、単純に購入日から5年経過しただけでは長期譲渡所得にならない場合があります。
たとえば2021年6月に購入した不動産を2026年7月に売却しても、2026年1月1日時点の所有期間は4年7か月程度のため、短期譲渡所得として扱われる点に注意しましょう。このケースで長期譲渡所得として扱われるのは、翌年の2027年1月1日以降に売却した場合です。
売却時期を数か月ずらすだけで税率が大きく変わることもあるため、売却のタイミングは慎重に検討することをおすすめします。
不動産売却の税金を具体例でシミュレーション
ここでは、実際の数字を使って税額をシミュレーションしてみましょう。売却価格4,000万円、取得費2,500万円、譲渡費用150万円、所有期間7年(長期譲渡所得)の場合を想定します。まず譲渡所得は「4,000万円-(2,500万円+150万円)=1,350万円」です。
この譲渡所得1,350万円に長期譲渡所得の税率20.315%を掛けると、税額はおよそ274万円になります。所有期間が5年以下の短期譲渡所得だった場合は、同じ譲渡所得1,350万円でも税率が39.63%となるため、税額はおよそ535万円まで増える計算です。
このように、所有期間の違いだけで納める税額に200万円以上の差が生じることもあるため、売却タイミングは事前にしっかり検討しておきましょう。
不動産売却の税金を抑えられる特例・控除
不動産の売却では、一定の条件を満たすことで税負担を軽減できる特例や控除が用意されています。代表的な制度の内容と、利用する際の注意点を確認しておきましょう。
| 特例名 | 効果 | 主な要件・注意点 | 併用可否 |
| マイホーム売却の3,000万円特別控除 | 譲渡所得から最高3,000万円を控除 | 居住用財産であること/親族間売買は対象外/控除後0円でも確定申告必須 | 軽減税率の特例と併用可 |
| 所有期間10年超の軽減税率の特例 | 6,000万円以下の部分の税率を14.21%に軽減 | 売却年1月1日時点で所有期間10年超のマイホームが対象 | 3,000万円特別控除と併用可/買い替え特例とは併用不可 |
| マイホームの買い替え特例 | 売却益への課税を将来に繰り延べ | 売却価格・買い替え先の床面積・所有期間等の要件あり/適用期限あり | 3,000万円特別控除・軽減税率の特例と併用不可 |
| 売却損の損益通算・繰越控除 | 譲渡損失を給与所得等と相殺/翌年以降3年間繰越可能 | 所有期間・住宅ローン残高等の要件あり/買い替えを伴わなくても適用可 | - |
マイホーム売却で使える3,000万円の特別控除
マイホーム(居住用財産)を売却した場合は、所有期間の長さにかかわらず、譲渡所得から最高3,000万円を控除できる特例があります。この特例を使えば、譲渡所得が3,000万円以下であれば、税額が実質0円になるケースも少なくありません。
ただし適用には、自分が実際に住んでいた家屋であること、親子や夫婦など特別な関係にある人への譲渡ではないことなど、いくつかの要件を満たす必要があります。
なお、「3,000万円で売れたら税金がかからない」という意味ではなく、あくまで譲渡所得(利益)から3,000万円を差し引ける制度である点には注意しましょう。特例を利用する場合も、税額が0円になるかどうかにかかわらず確定申告が必要です。
所有期間10年超のマイホームに使える軽減税率の特例
マイホームを売った年の1月1日時点で所有期間が10年を超えている場合は、通常の長期譲渡所得よりもさらに低い税率が適用される軽減税率の特例を利用できます。
譲渡所得のうち6,000万円以下の部分については、税率が14.21%(所得税10.21%・住民税4%)まで引き下げられます。この軽減税率の特例は、3,000万円特別控除と併用できる点が大きなメリットです。
たとえば3,000万円特別控除を適用した後の譲渡所得に対して、さらに軽減税率を掛けて税額を計算することも可能です。
ただし、マイホームの買い替え特例など一部の制度とは併用できないため、複数の特例を検討している場合は、どの組み合わせが有利になるか事前に確認しておくことをおすすめします。
マイホームを買い替えた場合に利用できる特例
マイホームを買い替える際に、一定の要件を満たす場合は、売却で得た利益への課税を将来に繰り延べられる「特定のマイホームを買い換えたときの特例」を利用できます。
この特例は税金が免除されるわけではなく、将来売却するときまで課税を先送りする制度である点に注意が必要です。
適用には、売却価格や買い替え先の床面積、所有期間・居住期間などの条件があり、3,000万円特別控除や軽減税率の特例とは原則として併用できません。
また、この特例には適用期限が設けられているため、利用を検討する場合は、要件や期限を事前に確認しておくことが欠かせません。
出典:No.3355 特定のマイホームを買い換えたときの特例|国税庁
売却損が出た場合に利用できる損益通算・繰越控除
マイホームを売却して譲渡損失(売却損)が生じた場合は、一定の要件を満たすことで、その損失を給与所得など他の所得と相殺できる損益通算の特例を利用できます。
損益通算しきれなかった損失は、売却した年の翌年以後3年間にわたって繰り越し、所得から控除できる場合があります。
この特例は、マイホームを買い替える場合だけでなく、住宅ローンの残高を下回る価格で売却した場合など、買い替えを伴わないケースでも適用される点が特徴です。
適用には所有期間や住宅ローンの状況などの要件があるため、譲渡損失が見込まれる場合は、事前に要件を確認しておくと安心です。
相続した不動産を売却するときにかかる税金
相続した不動産を売却する場合も、通常の売却と同様に譲渡所得税などの税金がかかります。相続特有の取得費・所有期間の考え方や、利用できる特例について確認していきましょう。
相続した不動産でも売却益には譲渡所得税がかかる
相続した不動産を売却して利益が出た場合は、通常の売却と同じように譲渡所得税がかかります。相続税と譲渡所得税は別の税金であり、相続した時点で相続税を納めていても、売却時の譲渡所得税が免除されるわけではありません。
課税の対象になるのは「相続した」ことではなく、あくまで「売却して利益が出た」ことである点を押さえておきましょう。そのため、相続税の申告や納付を済ませた後に不動産を売却する場合は、譲渡所得税の申告についても改めて検討する必要があります。
相続と売却では課税のタイミングが異なるため、それぞれの手続きを分けて考えることが大切です。
取得費と所有期間は被相続人から引き継ぐ
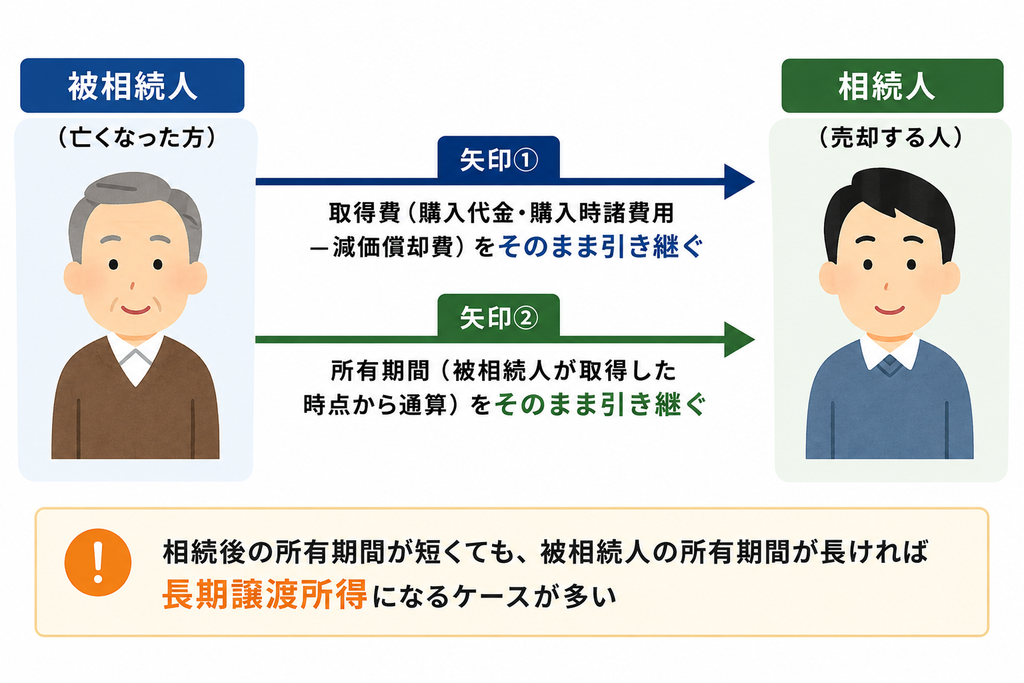
相続した不動産を売却する場合、取得費は被相続人(亡くなった方)が購入したときの金額を基に計算します。購入当時の契約書などが見つかれば、その金額から所有期間中の減価償却費相当額を差し引いた金額を取得費として使うことが可能です。
所有期間についても、被相続人が取得した時点から通算して判定されるため注意が必要です。そのため、相続してから売却までの期間が短くても、被相続人の所有期間が長ければ、長期譲渡所得として扱われるケースが多くあります。
取得費が分からない場合は前述の概算取得費(売却額の5%)を使うことになるため、購入時の資料が残っていないか、早めに確認しておくことをおすすめします。
相続税の取得費加算の特例
相続税を納めた人が、相続開始から一定期間内に相続財産を売却した場合は、納めた相続税額の一部を取得費に加算できる特例があります。これを「取得費加算の特例」といい、取得費が増えることで譲渡所得が圧縮され、譲渡所得税の負担を軽減できます。
この特例を利用するには、相続税の申告期限の翌日から3年を経過する日までに売却することが条件の一つです。期限を過ぎてしまうと特例が使えなくなるため、相続税の申告と不動産の売却をあわせて計画的に進める必要があります。
相続税をいくら納めたか、申告期限がいつだったかを確認したうえで、期限内の売却を検討するとよいでしょう。
出典:No.3267 相続財産を譲渡した場合の取得費の特例|国税庁
相続した空き家の3,000万円特別控除
一定の要件を満たす相続空き家を売却した場合は、譲渡所得から最高3,000万円を控除できる特例があります(条件あり)。
対象となるのは、昭和56年5月31日以前に建築された家屋で、区分所有建物ではなく、相続開始の直前まで被相続人が一人で住んでいたことなどの条件を満たす住宅です。
この特例を利用するには、相続開始から3年を経過する日の属する年の12月31日までに売却する必要があります。また、家屋をそのまま売却する場合は耐震基準を満たす必要があり、満たさない場合は取り壊して更地にしてから売却するなどの対応が求められます(特例あり)。
適用要件がやや複雑なため、対象になりそうな空き家がある場合は、早めに要件を確認しておくと安心です。
出典:No.3306 被相続人の居住用財産(空き家)を売ったときの特例|国税庁
不動産売却後の税金はいつ払う?確定申告の流れ
不動産売却でかかる税金は、種類によって支払うタイミングが異なります。手続きの流れと合わせて、いつ・どのように納めるのかを確認しておきましょう。
印紙税・登録免許税を支払うタイミング
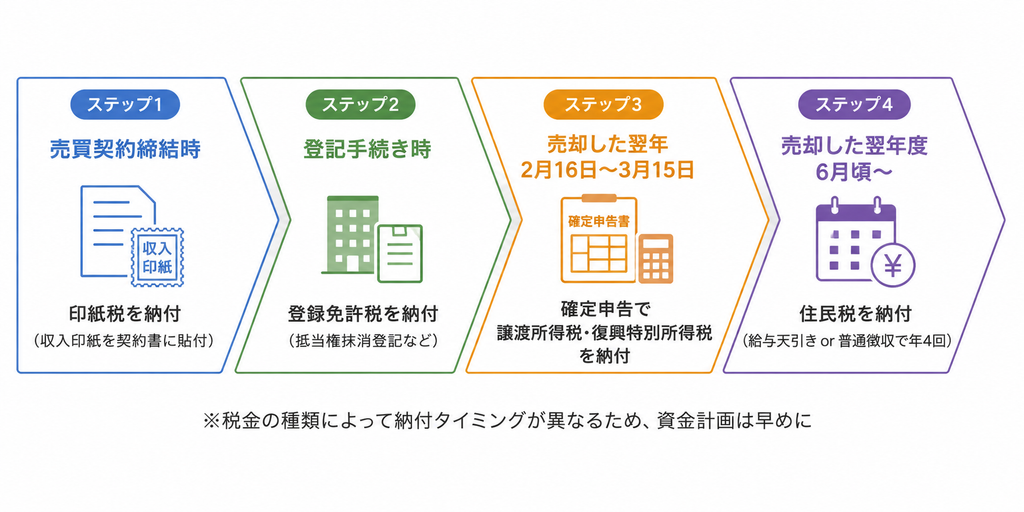
印紙税は、売買契約書を作成する時点で、契約書に収入印紙を貼付する形で納付します。登録免許税は、抵当権の抹消登記など、売却にともなう登記手続きを行うタイミングで納める税金です。
これらの税金は、売却によって利益が出るかどうかに関わらず、手続きの発生時点で必要になります。そのため、確定申告の時期を待たずに、売買契約や登記手続きの際にまとまった費用を用意しておく必要があります。
仲介手数料など諸費用とあわせて、売却スケジュールの早い段階で資金計画を立てておくと安心です。
譲渡所得税は売却した翌年に確定申告する
不動産を売却した年ではなく、その翌年の2月16日から3月15日までの間に確定申告を行い、譲渡所得税を納めます。売却した年内に税金を支払うわけではないため、納税のタイミングを勘違いしないよう注意しましょう。
申告と同時に、所得税と合わせて復興特別所得税もあわせて納付します。たとえば2026年中に不動産を売却した場合は、2027年の確定申告期間に申告・納税を行うことになります。
売却益が出た場合は、翌年にまとまった納税資金が必要になることを見越して、あらかじめ準備しておくことが大切です。
住民税は売却した翌年度に支払う
住民税は、所得税とは異なり、売却した翌年度の6月頃に届く納税通知書にもとづいて支払います。
給与所得者であれば、翌年6月から給与天引き(特別徴収)で納めるのが一般的ですが、普通徴収を選び、6月・8月・10月・翌年1月の4回に分けて自分で納付することも可能です。
所得税の確定申告時期と住民税の納付時期にはズレがあるため、資金を使い切ってしまわないよう注意が必要です。売却によってまとまった現金が手元に入ると、つい使ってしまいがちですが、翌年度の住民税分は別に確保しておきましょう。
特例で税金が0円でも確定申告が必要な場合がある
3,000万円特別控除などの特例を利用して、譲渡所得税が結果的に0円になる場合でも、その特例を使うためには確定申告が必要です。「税金が発生しない=申告しなくてよい」という考え方は誤りであり、申告をしなければ特例そのものが適用されません。
たとえば、3,000万円特別控除によって課税譲渡所得が0円になったとしても、確定申告書に特例の適用を明記し、必要書類を添付して提出することで、はじめて控除が認められます。
特例の利用を予定している場合は、税額がゼロになりそうでも、申告漏れがないようスケジュールを組んでおきましょう。
不動産売却の確定申告に必要な主な書類
不動産売却の確定申告では、売買契約書の写しや、取得費・譲渡費用が分かる領収書などの書類が必要です。あわせて、登記事項証明書や譲渡所得の内訳書(確定申告書付表兼計算明細書)も提出書類として求められます。
3,000万円特別控除など特例を利用する場合は、それぞれの特例ごとに追加の必要書類が定められている点にも注意しましょう。たとえば相続空き家の特例では、市区町村から交付を受ける確認書が必要になるなど、通常の売却とは異なる書類が求められることがあります。
書類の準備には時間がかかることもあるため、売却が決まった段階から早めに整理しておくことをおすすめします。
| 書類名 | 用途・備考 |
| 売買契約書の写し | 譲渡価額・取得費の確認 |
| 取得費・譲渡費用が分かる領収書等 | 取得費・譲渡費用の計算根拠 |
| 登記事項証明書 | 所有期間・所有権の確認 |
| 譲渡所得の内訳書(確定申告書付表兼計算明細書) | 譲渡所得税の申告に必須 |
| 各特例の追加書類(例:相続空き家の特例なら市区町村発行の確認書) | 適用する特例ごとに必要書類が異なる |
大津市の不動産売却でおすすめの不動産会社3選
大津市で不動産売却に対応している不動産会社の中から、売却方法や強みが異なる3社をご紹介します。それぞれの特徴を比較しながら、自分の状況に合った相談先を検討してみましょう。
| 会社名 | 対応する売却方法 | 特徴・強み | 向いている人 |
| センチュリー21アールエスティ住宅流通 | 仲介/買取/買取保証付き仲介/リースバック | 世界的ネットワークのセンチュリー21加盟店/相続・解体を含む相談に対応/家財が残った現況のまま相談可 | 相続・空き家・住み替えの進め方に迷っている人 |
| 三井のリハウス 大津センター | 仲介 | 全国ネットワークで県外の購入希望者にもアプローチ可能/AI査定と訪問査定の両方に対応/設備保証・点検サービスあり | 住み替え・買い替えで大手に相談したい人 |
| ハウスドゥ 家・不動産買取専門店 大津 | 買取/仲介 | 直接買取で早期の現金化が可能/内覧・広告掲載が原則不要/即日訪問査定に対応可能な場合あり | 売却を急いでいる人・周囲に知られず売りたい人 |
センチュリー21アールエスティ住宅流通
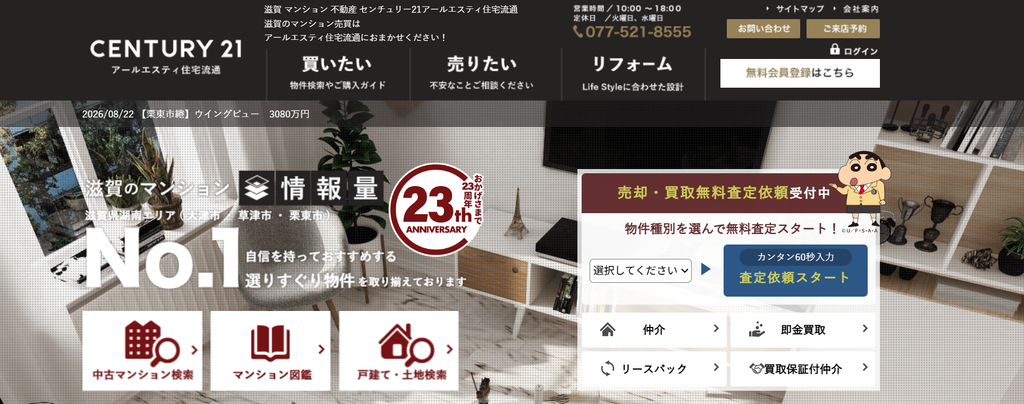
| 屋号 | センチュリー21アールエスティ住宅流通 |
| 会社名 | アールエスティ住宅流通有限会社 |
| 住所 | 〒520-0801 滋賀県大津市におの浜2-2-5-110 |
| 電話番号 | 0120-336-747 |
| 公式サイトURL | https://www.rst-siga.com/ |
センチュリー21アールエスティ住宅流通は、アールエスティ住宅流通有限会社が運営する、大津市におの浜に店舗を構える不動産会社です。世界的なネットワークを持つセンチュリー21の加盟店として、大津市で長年にわたり不動産売却のサポートを行っています。
仲介だけでなく、買取・買取保証付き仲介・リースバックまで複数の売却方法に対応している点が大きな強みです。
相続した実家の整理や解体を含めた相談にも対応しているほか、宅地建物取引士など専門知識を持つスタッフが対応するため、専門的な知識にもとづいた提案を受けられます。
家財や荷物が残った状態でも現況のまま相談できるため、片付けや解体にかかる費用を抑えたい方にもメリットがあります。相続や空き家、住み替えなど、どのように売却を進めればよいか分からない事情を抱えている人に向いている不動産会社といえるでしょう。
特集記事で評判を詳しくみる
センチュリー21アールエスティ住宅流通の評判と強みを徹底解説
三井のリハウス 大津センター
| 屋号 | 三井のリハウス 大津センター |
| 会社名 | 三井不動産リアルティ株式会社 |
| 住所 | 〒520-0802 滋賀県大津市馬場1-7-12 TOKIMEKIビル3F |
| 電話番号 | 0120-15-3731 |
| 公式サイトURL | https://www.rehouse.co.jp/store/otsu/ |
三井のリハウス 大津センターは、三井不動産リアルティ株式会社が運営する、大津市馬場に店舗を構える不動産仲介会社です。全国に広がる店舗ネットワークを持つ大手不動産会社として、豊富な売買仲介実績をもとに大津市での売却をサポートしています。
全国規模のネットワークを活かし、地域内だけでなく転勤や住み替えによる県外からの購入希望者にもアプローチできる点が特徴です。
簡易的な価格の目安を知りたい場合のAI査定と、本格的な売却に向けた訪問査定の両方に対応しているほか、設備保証や点検サービスなど売却後も安心できるサポート体制が整っています。
現在の住まいの売却から新居探しまで一貫して相談できるため、売却と購入のタイミングを調整しながら進めたい方にもメリットがあります。住み替えや買い替えを検討していて、全国規模の大手不動産会社に相談したい人に向いているでしょう。
特集記事で評判を詳しくみる
ハウスドゥ 家・不動産買取専門店 大津
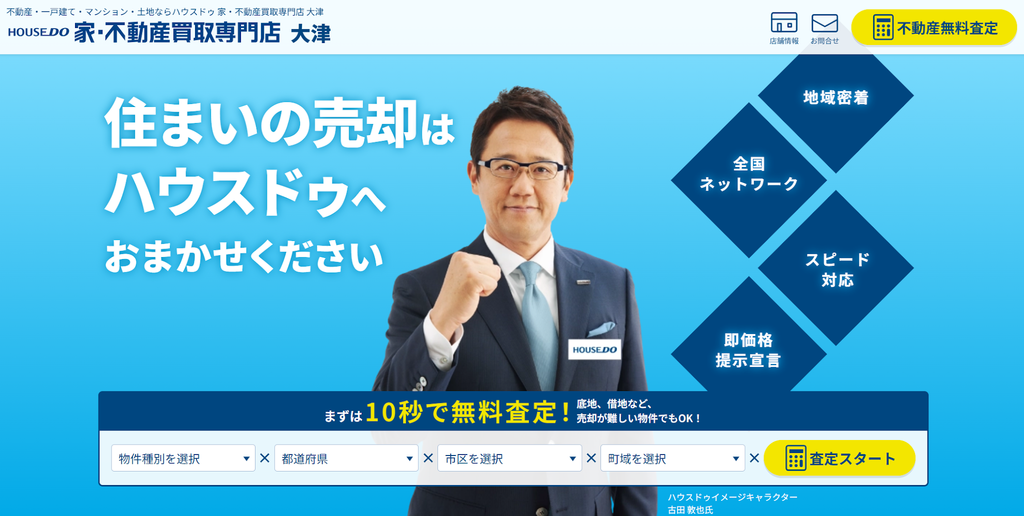
| 屋号 | ハウスドゥ 家・不動産買取専門店 大津 |
| 会社名 | 株式会社マキ不動産販売 |
| 住所 | 〒520-0821 滋賀県大津市湖城が丘1-13 マキトラストビル膳所 |
| 電話番号 | 077-531-0120 |
| 公式サイトURL | https://kaitori-otsu-housedo.com/ |
ハウスドゥ 家・不動産買取専門店 大津は、株式会社マキ不動産販売が運営する、大津市湖城が丘を拠点とする不動産会社です。全国展開するハウスドゥのネットワークに加盟し、不動産会社による直接買取に加えて、仲介による売却にも対応しています。
一般の購入希望者を探す仲介とは異なり、買取価格に合意すればそのまま売却手続きを進められるため、早期の現金化を目指しやすい点が特徴です。
依頼内容によっては即日の訪問査定やその場での価格提示にも対応しており、購入希望者を迎えるための内覧や広告掲載も原則不要なため、手間やプライバシーへの配慮を重視する方にもメリットがあります。
多数の仲介実績や成約事例、全国ネットワークを活かした査定力により、地域の相場を踏まえた買取価格を提案してもらえます。売却時期を急いでいる方や、周囲に知られずに売却を進めたい方に向いている不動産会社です。
特集記事で評判を詳しくみる
ハウスドゥ 家・不動産買取専門店大津の評判は?メリット・デメリットも徹底解説
まとめ
不動産を売却する際は、印紙税や登録免許税、譲渡所得税など複数の税金や諸費用が発生します。譲渡所得税は売却価格そのものではなく、取得費や譲渡費用を差し引いた「利益」に対して課税される点を押さえておくことが大切です。
税率は所有期間によって大きく異なり、3,000万円特別控除などの特例を活用できれば税負担を抑えられる場合もあります。
大津市で不動産を売却する場合も、査定額の高さだけで会社や条件を判断するのではなく、税金や諸費用を差し引いた「手取り額」で比較することが後悔しない売却につながります。
売却を検討し始めたら、税金の仕組みを理解したうえで、複数の不動産会社に相談してみましょう。
◯この記事を読んだ方におすすめの記事はこちら
大津市で不動産売却を相談できる不動産会社5選|口コミ・相場・会社選びを解説
